Previdência privada: perguntas para responder antes de contratar um plano
Uma escolha de longo prazo deve começar pelo objetivo, não pelo produto oferecido.
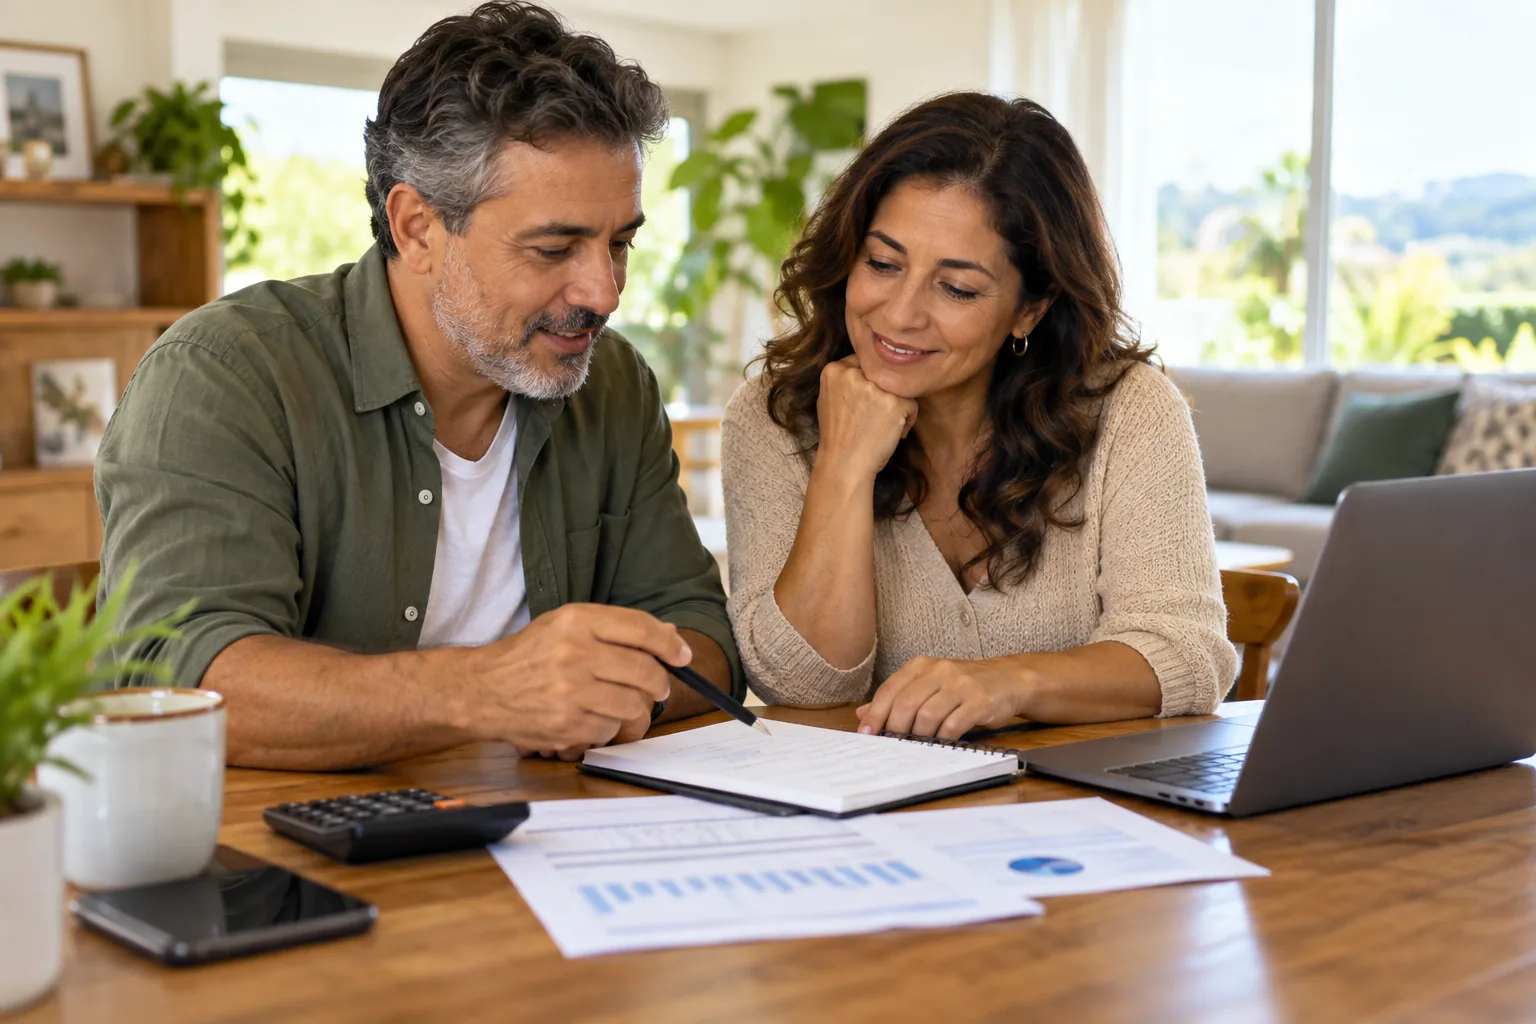
Previdência privada pode fazer parte de um planejamento financeiro de longo prazo, mas não é uma decisão automática. Antes de contratar, é importante entender qual objetivo será atendido, por quanto tempo o dinheiro poderá permanecer aplicado e quanto o orçamento consegue destinar com regularidade. Comparar apenas uma rentabilidade recente ou uma promessa comercial pode esconder custos e regras que fazem diferença ao longo dos anos.
Defina o objetivo e o prazo
Escreva para que o dinheiro será usado: complementar renda no futuro, organizar sucessão, criar disciplina de aportes ou atender outra meta. O prazo influencia o nível de risco, a liquidez necessária e a estratégia de contribuição. Também vale calcular se existe reserva de emergência antes de comprometer recursos com um objetivo distante.
Use um valor de aporte que permaneça possível mesmo em meses mais apertados. Uma contribuição pequena e constante costuma ser mais sustentável que uma promessa grande que precisa ser interrompida logo depois.
Perguntas que merecem resposta
- Quais são as taxas? Confira administração, carregamento e outros custos do plano.
- Como funciona a tributação? Entenda regras, prazos e impacto no resgate.
- Qual é o perfil de investimento? Verifique risco, composição e histórico sem confundir passado com garantia.
- Como é o resgate? Leia prazos, carências e condições para retirar o dinheiro.
Peça documentos e comparações por escrito. A clareza permite avaliar com calma e consultar fontes oficiais ou profissionais habilitados quando necessário. Se uma explicação depender de urgência ou prometer retorno garantido, trate isso como sinal de alerta.
Organize a decisão
Compare pelo menos duas alternativas equivalentes, considerando custos, prazo, risco e compatibilidade com a meta. Mantenha registro do motivo da escolha e defina quando irá rever o plano. Mudanças de renda, objetivos familiares ou regras tributárias podem justificar ajustes, mas não é necessário trocar de estratégia a cada oscilação de mercado.
Planejamento previdenciário funciona melhor quando faz parte de um conjunto: orçamento equilibrado, reserva de emergência e outras metas organizadas. Assim, o longo prazo não depende de sacrificar necessidades do presente.
Erros a evitar
Evite contratar sem ler regras, ignorar custos, usar dinheiro que pode ser necessário em breve ou escolher apenas pelo desempenho recente. Também não misture previdência com promessa de liquidez imediata. Cada objetivo pede uma ferramenta adequada.