Como organizar a reserva de emergência antes de aumentar os investimentos
Ter liquidez para imprevistos é uma etapa importante antes de buscar mais risco ou rentabilidade.
Muita gente começa a investir olhando primeiro para a taxa oferecida. Porém, antes de comparar produtos, vale verificar se o orçamento consegue suportar uma despesa inesperada sem recorrer ao crédito caro. A reserva de emergência existe justamente para isso: criar uma margem de segurança que preserve os demais planos quando algo foge do previsto.
Defina o tamanho da reserva
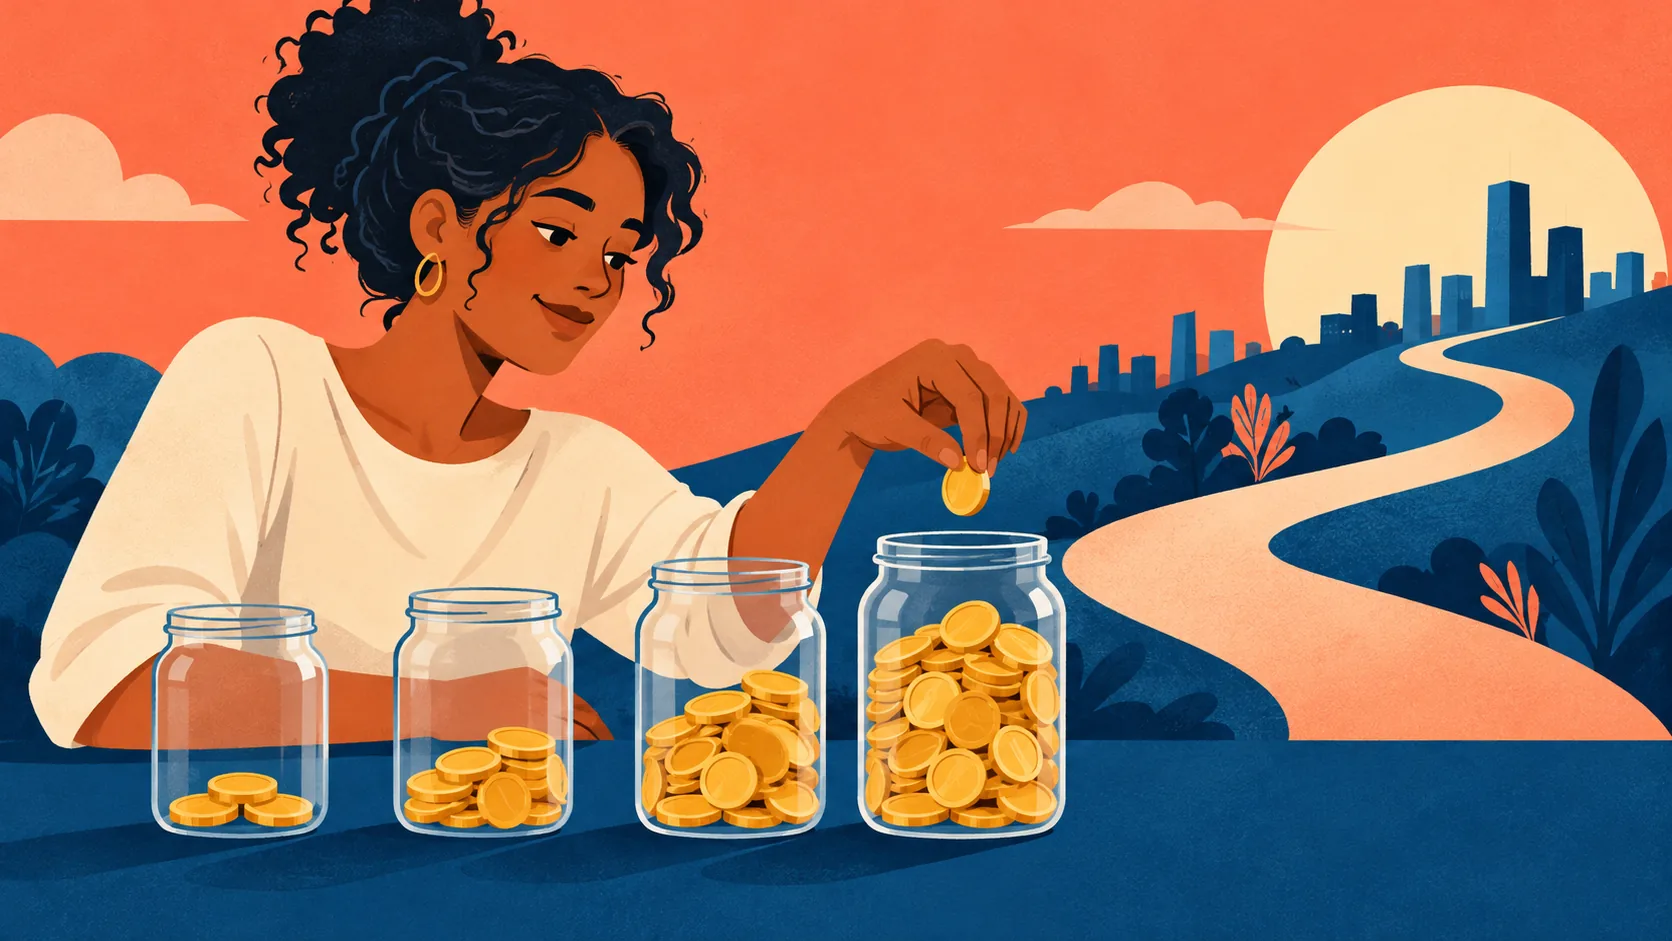
O valor ideal depende da estabilidade da renda, das despesas essenciais e das pessoas que dependem do orçamento. Comece levantando moradia, alimentação, transporte, contas básicas, saúde e parcelas inevitáveis. Em seguida, estime quantos meses de despesas precisaria cobrir se a renda diminuísse temporariamente. Não é necessário alcançar o objetivo de uma vez; aportes regulares já constroem proteção.
Quem tem renda variável ou responsabilidades maiores costuma precisar de uma margem mais ampla. Quem possui renda estável pode começar com uma meta menor e revisá-la à medida que a vida muda. O importante é definir um número possível, acompanhar o progresso e evitar usar a reserva para compras planejadas.
Priorize acesso e segurança
A reserva precisa estar disponível quando a necessidade surgir. Por isso, liquidez, previsibilidade e baixo risco devem ser avaliados antes de uma taxa chamativa. Verifique prazo de resgate, funcionamento em dias úteis, impostos e condições do produto. Uma aplicação que não pode ser resgatada quando necessária não cumpre bem a função de emergência.
Também mantenha o dinheiro separado dos gastos do dia a dia. Uma conta ou produto identificado com esse objetivo ajuda a evitar retiradas por impulso. Ao receber qualquer valor extra, decida previamente quanto será destinado à reserva e quanto atenderá outras prioridades.
Roteiro para começar
- Calcule as despesas essenciais. Use extratos e contas recentes como referência.
- Defina uma meta inicial. Escolha um primeiro marco alcançável.
- Automatize aportes. Separe um valor logo após receber a renda.
- Revise a meta. Atualize quando gastos, renda ou responsabilidades mudarem.
Evite comparar a própria reserva com a de outras pessoas. A quantidade adequada depende do contexto. Em vez disso, acompanhe se o saldo aumenta e se o plano continua compatível com a realidade. Consistência costuma ser mais eficiente do que aportes grandes e raros.
Erros que merecem atenção
Não trate limite do cartão como reserva e não use empréstimo como primeira alternativa a um imprevisto. Também é arriscado deixar toda a proteção em opções com oscilação relevante ou prazo longo. Leia regras, mantenha comprovantes e use fontes oficiais para comparar produtos específicos.
Depois de formar uma base, outros investimentos podem ser avaliados com mais tranquilidade. A reserva não impede crescimento financeiro; ela cria as condições para decidir sem pressa quando o mercado ou a vida apresentarem uma surpresa.